

iDeCoの掛金上限が2026年12月から上がる|会社員6.2万円・公務員5.4万円・自営業7.5万円の早見表と、増やす前の確認点
2026年12月分(2027年1月引き落とし分)から、iDeCoの掛金の上限が上がります。 会社員は月6.2万円、国家・地方公務員は月5.4万円、自営業・フリーランスは国民年金基金などと合わせて月7.5万円です。2026年12月から、iDeCoに加入できる年齢も70歳未満まで広がります。 ...
ボタン2つで、すぐわかる。
 あそべる
人生すごろく
サイコロで進んで、結婚・家・車は自分でえらぶ。100歳までお金はもつ?
 新NISA、何年後いくら?
税金がかからない分もわかる—
 何歳でいくら貯まる?
毎月の積立で未来の金額—
 年収の手取りはいくら?
引かれるお金の内訳
 ふるさと納税、いくらまで?
2,000円で寄附できる上限
 何歳で仕事をやめられる?
生活費からゴールの年齢
 家を買うなら、いくらまで?
無理なく返せる予算
 賃貸と購入、どっちが得?
住む年数でくらべる
 子どもの教育費、いくら?
公立・私立・大学で
 大学のお金、毎月いくら?
18歳までに間に合う積立—
 車を持つ・持たない
一生で車にかかるお金
 年金はいくらもらえる?
毎月の年金の目安
 老後、いくら足りない?
老後に必要な貯金
 貯めたお金は何歳までもつ?
使いながら何年もつか
 iDeCo、いくら得する?
1年で安くなる税金
 退職金、手取りはいくら?
退職金にかかる税金
 もしもの貯金、いくら必要?
投資の前の準備金—
 ○万円ためるには毎月いくら?
目標から逆算—
 やめたら、いくらになる?
コーヒー・スマホ代を積立に—
 手数料で、いくらちがう?
0.1%と1%の差—
かんたん計算の一覧を見る → 計算結果は予測や保証ではありません。
2026年12月分(2027年1月引き落とし分)から、iDeCoの掛金の上限が上がります。 会社員は月6.2万円、国家・地方公務員は月5.4万円、自営業・フリーランスは国民年金基金などと合わせて月7.5万円です。2026年12月から、iDeCoに加入できる年齢も70歳未満まで広がります。 ...
2027年1月から、0〜17歳の子どもも NISA のつみたて投資枠を使えるようになります。「こどもNISA」と呼ばれることが多い制度ですが、公式資料での名前は未成年者特定累積投資勘定、国税庁の資料では「未成年つみたて投資枠」と書かれています。 ...
固定費の見直しは「月いくら浮くか」で語られがちです。FIREを目ざすなら、もう一歩進めて何歳でやめられるかが何年変わるかで見ると、手をつける価値がはっきりします。 この記事では、かんたん計算「何歳で仕事をやめられる?」と同じ式で、固定費を月1万〜5万円下げたときの年齢を計算しました。 ...
会社をやめた1年目の国民健康保険料は、まだ働いていた年の給料で決まるので高くなります。この1年目をどうするか(国保と任意継続のどちらが安いか)は、FIRE後の健康保険シミュレーターで計算できます。 この記事は、その先の2年目以降の話です。2年目からの国保料は、退職したあとの自分の所得で決まります。所得をいくらに抑えると、保険料がいくらになるのかを表にしました。 ...
僕は毎月、三井住友カード(Olive のゴールド)で20万円ほど払っています。内訳はこうです。 10万円:新NISAのクレカ積立(SBI証券) 10万円:ふだんの買い物 還元はだいたい1.5%くらい、という感覚でした。ところが条件を調べ直すと、積立の還元率は「積立以外の買い物」の額で決まる仕組みになっていました。 ...
今年のふるさと納税は、7月7日にまとめて済ませました。プライムデーの期間中です。 正直に書くと、「プライムデーならポイントが付いてお得だろう」と思って、その日を選びました。ところが記事にするために調べ直したら、ルールが変わっていて、寄附の分のポイントは付かない仕組みになっていました。 ...
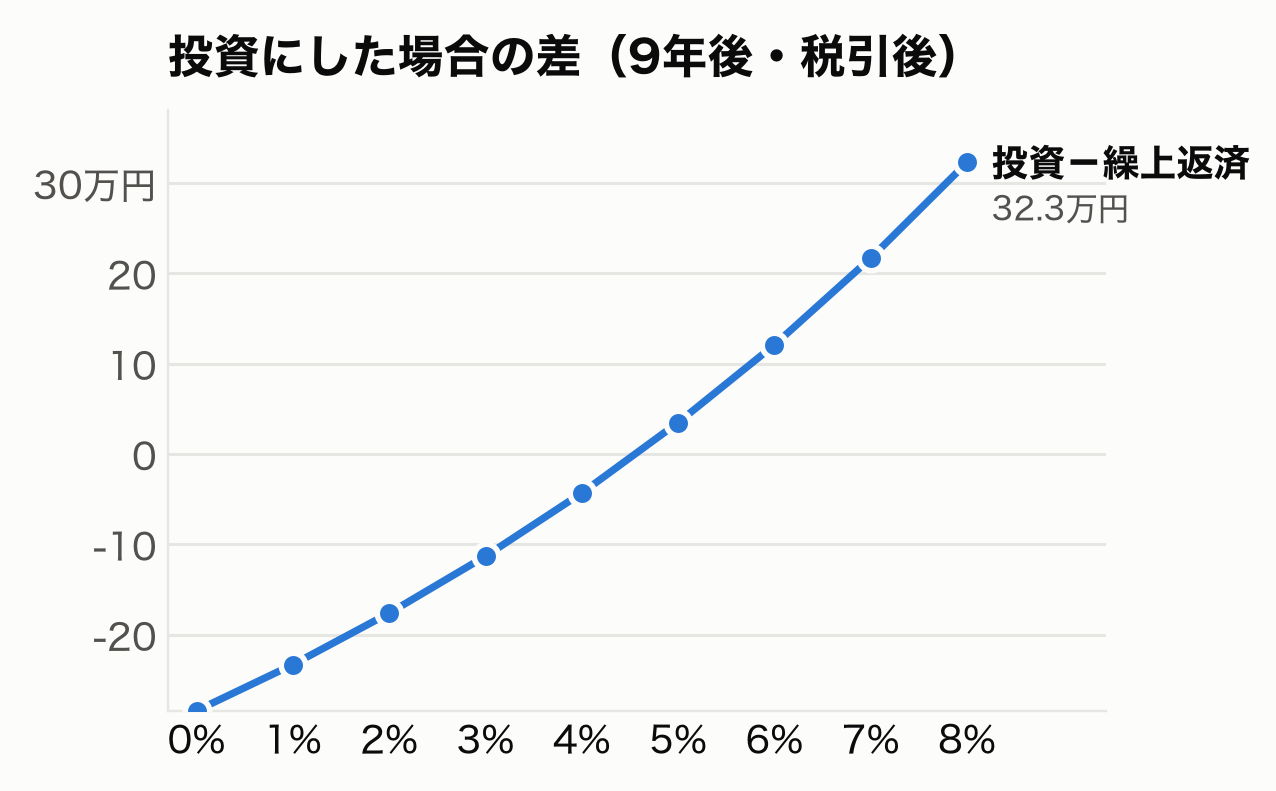
9月に、ポケモンカードとサプライをお店でまとめて売りました。手元に入ったのは約90万円です(実録#3で少しだけ触れました)。 使い道はまだ決めていません。候補は2つです。 車のローンの繰上返済(10年ローン・固定3.8%・残り約9年) 投資に回す 「金利より高い利回りが出るなら投資」という話はよく見ますし、このブログの繰上返済 vs 投資シミュレーターでも、損益分岐はローン金利ちょうどになることを確かめています。 ...
この記事は、YouTube「FIRE実録 #03」のデータ完全版です。動画で出した数字を、ここでは検証できる形ですべて載せています。 先月はマイナスでした。今月はプラスです。ただ、中身を割ると喜べませんでした。 ...
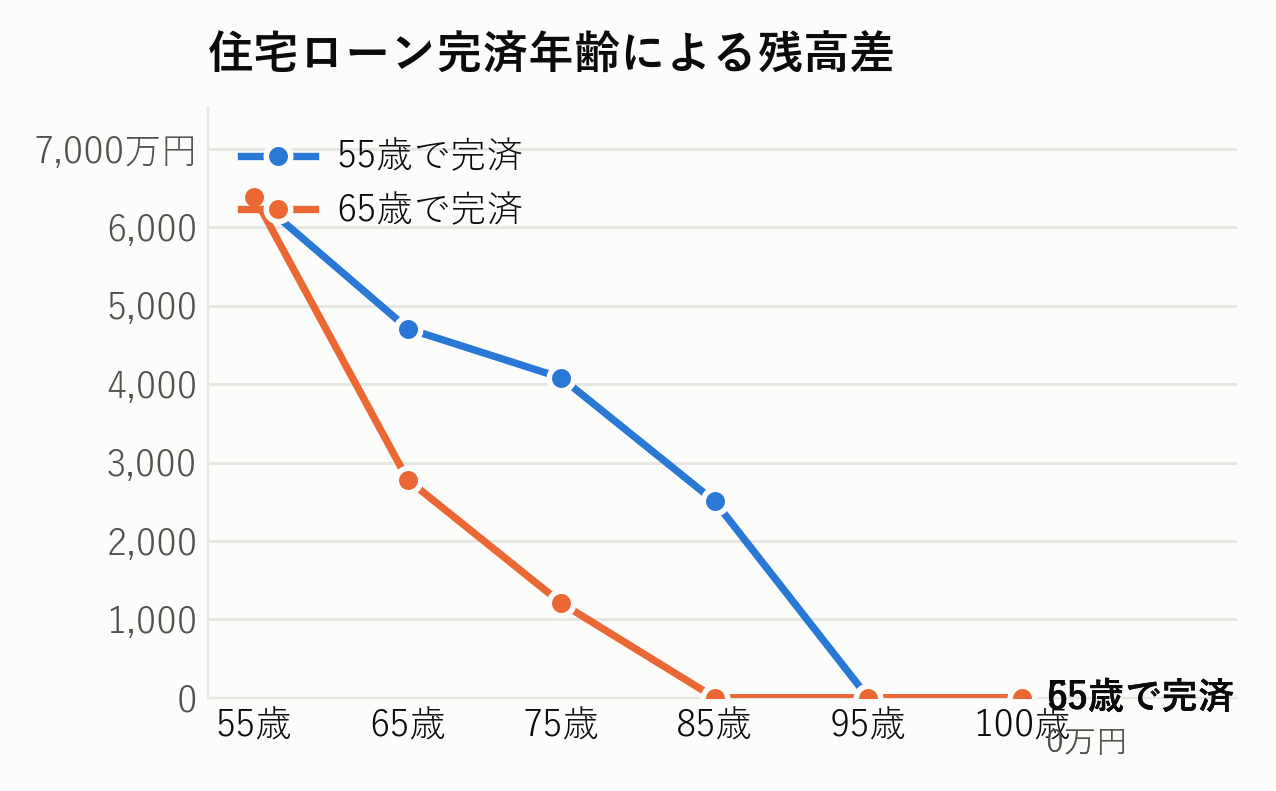
住宅ローンがある人は、生活費を1つの数字にすると判断を誤りやすくなります。返済が終わる前の生活費と、完済後の生活費が違うからです。 比較した条件 項目 条件 現在の年齢・資産・積立 35歳・400万円・月15万円 退職・年金 55歳退職、65歳から手取り月10万円 完済前の生活費 現在価値で月20万円+ローン月8万円 完済後の生活費 現在価値で月20万円 想定年利・インフレ率 名目4%・2% 「生活費20万円」はローン以外の支出です。住宅ローン返済額は別入力にして、完済年齢まで加算しました。税・社会保険料・住宅の修繕費は含めていません。 ...
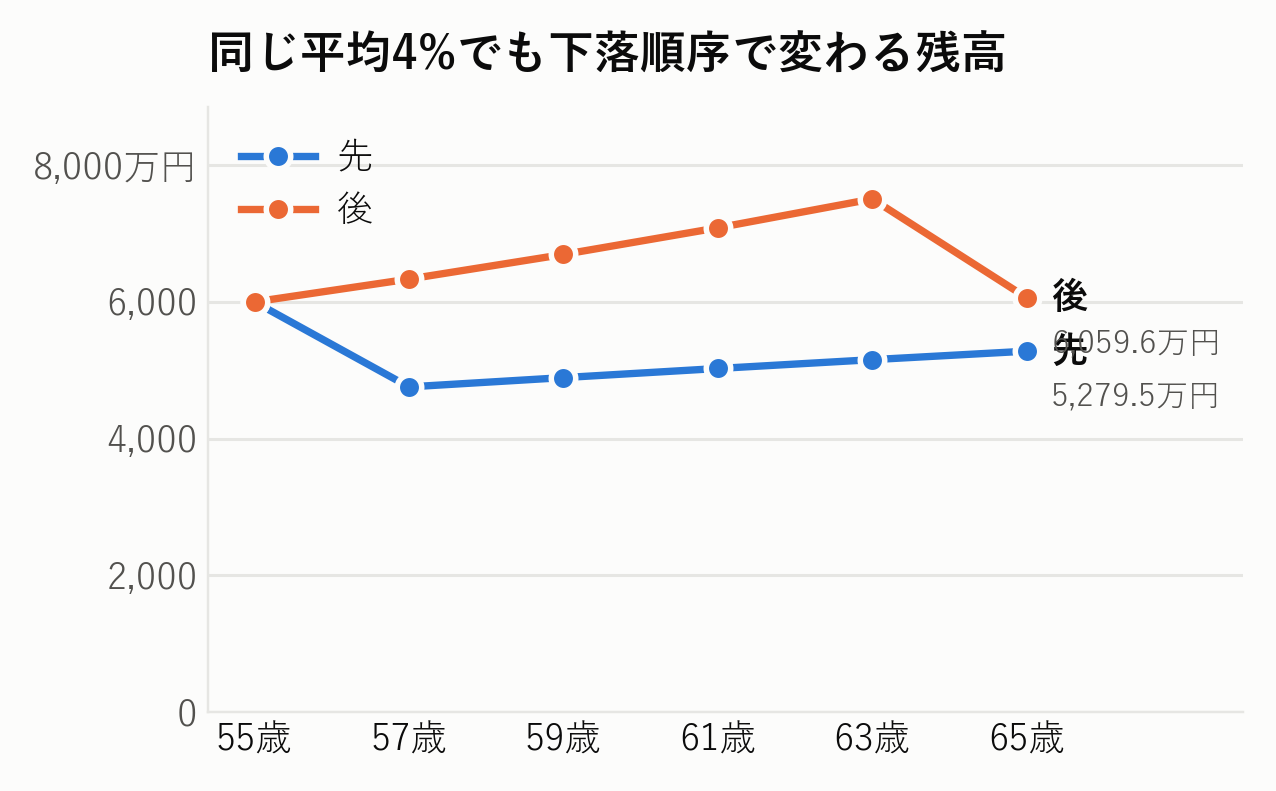
取り崩し期に「平均で年4%増える」とだけ置くと、相場の順番が消えます。退職直後に下落し、生活費のために安い資産を売ると、その後に相場が戻っても保有口数は戻りません。 ここでは未来予測ではなく、同じ平均リターンを置いた2つのストレスシナリオを比べます。 ...